Jurus Reasuransi Hadapi Risiko Bencana Alam Indonesia
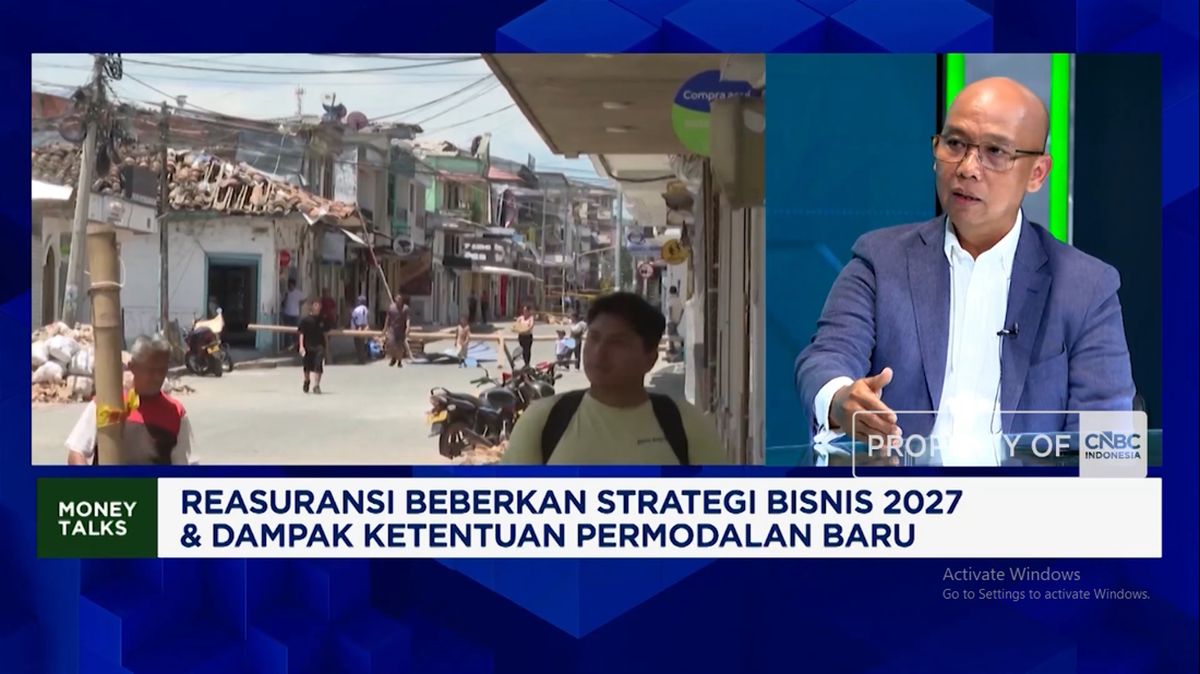
Indonesia sebagai negara dengan potensi bencana alam tinggi memerlukan sistem perlindungan finansial yang kuat untuk mengatasi kerugian akibat gempa bumi, tsunami, gunung meletus, dan bencana alam lainnya. Industri asuransi di Tanah Air kini semakin mengandalkan mekanisme reasuransi sebagai instrumen kunci untuk menanggung risiko-risiko ekstrem yang sering terjadi. Melalui video edukasi terbaru, para ahli menyoroti pentingnya ketentuan modal dalam menjaga kestabilan sektor asuransi di tengah tantangan bencana alam yang semakin sering terjadi.
Potensi Bencana Alam dan Tantangan Industri Asuransi
Indonesia terletak di cincin api Pasifik, menjadikannya salah satu wilayah dengan risiko bencana alam tertinggi di dunia. Data Badan Nasional Penanggulangan Bencana (BNPB) menunjukkan bahwa setiap tahunnya rata-rata 299 bencana alam terjadi di Indonesia, mulai dari gempa bumi, tsunami, hingga banjir dan longsor. Frekuensi dan intensitas bencana alam yang tinggi ini menciptakan tantangan besar bagi industri asuransi yang harus menghadapi klaim besar secara bersamaan.
Dalam kondisi seperti ini, kapasitas finansial perusahaan asuransi seringkali tidak mencukupi untuk menanggung semua kerugian. Di sinilah peran reasuransi menjadi sangat penting. Reasuransi bertindak sebagai "jaminan dari jaminan" yang membantu menyebar risiko secara global sehingga industri asuransi lokal tetap stabil meski menghadapi bencana skala besar.
Mekanisme Reasuransi dalam Menanggung Risiko Bencana
Reasuransi bekerja dengan prinsip pembagian risiko antar perusahaan asuransi. Ketika terjadi bencana alam dan klaim masuk, perusahaan asuransi asal (cedant) dapat menyeret sebagian risiko tersebut kepada perusahaan reasuransi. Melalui video edukasi ini, para praktisi industri menjelaskan bahwa ada beberapa model reasuransi yang dapat diterapkan, antara lain reasuransi proporsi, non-proporsi, dan program reasuransi khusus untuk bencana alam.
Dalam konteks Indonesia, reasuransi proporsi seperti quota share dan surplus menjadi pilihan populer karena memungkinkan penyebaran risiko yang lebih merata. Sementara itu, reasuransi non-proporsi seperti stop loss dan excess of loss cocok untuk menanggung klaim yang melebihi batas tertentu. Video ini juga menyoroti pentingnya kolaborasi dengan reasuransir internasional untuk memperoleh kapasitas yang lebih besar.
Ketentuan Modal sebagai Pilar Kestabilan Industri
Salah poin krusial yang diangkat dalam video ini adalah ketentuan modal yang memadai bagi perusahaan asuransi dan reasuransi. Menurut para ahli, modal yang cukup merupakan fondasi utama untuk memastikan bahwa perusahaan mampu memenuhi kewajiban klaim bahkan dalam situasi bencana yang parah. Ketentuan ini diatur dalam Peraturan Otoritas Jasa Keuangan (POJK) No. 77/POJK.03/2020 tentang Penyertaan Modal, Manajemen Risiko, dan Modal Minimum bagi Perusahaan Asuransi.
Video ini menjelaskan bahwa perusahaan asuransi wajib memenuhi dua jenis modal minimum, yaitu Modal Minimum Regulatori (MMR) dan Modal Minimum Solvabilitas (MMS). MMR dihitung berdasarkan risiko underwriting dan investasi, sedangkan MMS mengacu pada standar internasional seperti Solvency II. Dalam konteks bencana alam, kedua jenis modal ini harus mempertimbangkan risiko kumulatif dari berbagai jenis bencana yang dapat terjadi di wilayah kerja perusahaan.
Inovasi dalam Reasuransi untuk Menghadapi Risiko Bencana
Selain ketentuan modal, video ini juga membahas inovasi dalam produk reasuransi yang dirancang khusus untuk risiko bencana alam di Indonesia. Salah satunya adalah pengembangan instrumen seperti catastrophe bonds (cat bonds) dan weather derivatives. Produk-produk ini memungkinkan penyebaran risiko ke pasar modal internasional melalui sekuritisasi.
Catastrophe bonds misalnya, merupakan obligasi yang pembayarannya tergantung pada terjadinya atau tidak terjadinya bencana alam tertentu. Jika bencana terjadi dan klais melebihi batas tertentu, pembayaran kupon atau pokok obligasi dapat dikurangi atau bahkan dihapus. Instrumen ini memberikan alternatif pembiayaan yang lebih luas bagi industri asuransi Indonesia.
Tantangan dan Peluang di Masa Depan
Meski memiliki berbagai mekanisme perlindungan, industri asuransi Indonesia masih menghadapi tantangan dalam mengelola risiko bencana alam. Video ini menyoroti tantangan seperti data historis bencana yang terbatas, penilaian risiko yang kurang akurat, dan kapasitas reasuransi yang masih terbatas. Selain itu, perubahan iklim juga meningkatkan frekuensi dan intensitas bencana alam, yang memerlukan penyesuaian strategi reasuransi.
Di sisi lain, tantangan ini juga membuka peluang bagi perkembangan industri asuransi dan reasuransi di Indonesia. Dengan meningkatnya kesadaran risiko bencana alam, potensi pertumbuhan pasar asuransi properti dan bencana semakin besar. Video ini menekankan perlunya kolaborasi antara pemerintah, perusahaan asuransi, reasuransir, dan lembaga keuangan internasional untuk membangun sistem yang lebih tangguh.
Kesimpulan
Video edukasi ini menegaskan bahwa reasuransi dengan ketentuan modal yang memadai adalah instrumen kunci dalam mengelola risiko bencana alam di Indonesia. Dengan memahami mekanisme reasuransi, ketentuan modal, dan inovasi produk, industri asuransi dapat membangun sistem perlindungan finansial yang lebih kuat untuk masyarakat dan perekonomian. Di tengah tantangan perubahan iklim dan frekuensi bencana alam yang meningkat, peran reasuransi menjadi semakin vital dalam menjaga kestabilan industri asuransi Indonesia.



Komentar (0)